区域数字鸿沟缩小,固定宽带速率趋同,5G时代谁主沉浮?
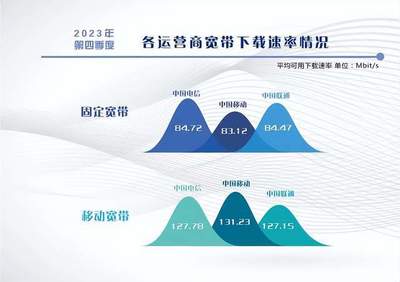
随着“宽带中国”战略和电信普遍服务的深入推进,我国区域数字鸿沟正在显著缩小。截至2023年底,全国行政村通宽带比例达到100%,贫困村通光纤和4G比例均超过98%。东中西部地区固定宽带平均下载速率差距从2015年的近2倍缩小至2023年的1.1倍以内,固定电信服务的基础速率已趋于同质化。当“连接”不再是稀缺资源,5G时代的竞争焦点正从覆盖广度转向应用深度与生态构建,谁能在这一轮变革中执牛耳?
一、固定宽带速率趋同:从“有没有”到“快不快”
过去,区域数字鸿沟主要体现在光纤覆盖率、端口速率和网络稳定性上。经过多年投资,三大运营商与广电网络已建成全球规模最大的光纤与移动宽带网络。根据工信部数据,2023年东部地区固定宽带可用下载速率约为85Mbps,中部约80Mbps,西部约75Mbps,差距远小于4G初期。百兆及以上宽带用户占比超过94%,千兆用户突破1.5亿。这意味着无论在东部沿海还是西部县城,普通家庭和企业接入百兆以上固定电信服务已无本质障碍。
固定宽带速率的收敛,使得基于物理连接的基础电信服务竞争趋于平稳。资费差异仍是变量,但单纯拼带宽、拼覆盖的“管道化”竞争已难以形成护城河。
二、5G重塑竞争格局:运营商、设备商与云厂商的三方角力
5G不仅仅是一次无线空口技术的升级,更是云网融合、边缘计算和行业数字化的催化剂。在固定宽带存量市场趋于稳定的背景下,5G成为增量博弈的主战场。
电信运营商拥有频谱资源、站址资源和政企客户关系,正从“卖流量”转向“卖服务”。中国移动、中国电信、中国联通均在5G专网、智慧港口、智慧矿山等领域落地了大量案例,力图以“连接+算力+能力”重塑B端价值。广电作为第四家5G运营商,则侧重媒体与内容差异化,试图以5G广播等特色业务开辟新路。
通信设备商如华为、中兴、爱立信、诺基亚等,在5G基站、核心网和传输设备市场继续角逐。由于5G建设进入中后期,设备商正将重心转向5G-A(5.5G)和6G预研,并在Open RAN、绿色节能等方向寻求突破。固定电信服务的设备市场已高度集中,未来增长更多取决于海外市场与行业专网设备。
云计算与互联网厂商则借助5G的低时延、大连接特性,将公有云能力延伸至边缘侧。阿里云、腾讯云、AWS等推出5G边缘计算方案,与运营商合作或在特定场景下直接竞合。在固定宽带时代,互联网厂商是“ Over The Top”,而5G时代它们更积极地介入网络切片和算力网络,模糊了云网边界。
三、固定电信服务:从“哑管道”到“智能底座”
固定宽带速率趋同后,用户的离网成本降低,单纯靠捆绑手机套餐续费的模式面临挑战。固定电信服务的未来价值在于:
- 品质确定性:为智慧家庭、云电脑、8K视频、VR/AR提供稳定低时延的保障,与5G形成室内外互补。
- 融合计费与体验:固移融合(FMC)仍是主流方向,运营商可将固定宽带、5G、商业Wi-Fi和家庭物联网打包成统一的智能服务包。
- 算力接入:通过全光底座实现“东数西算”的跨区域调度,固定网络成为算力网络的毛细血管。
四、谁主沉浮?——多极化共生,而非一家独大
5G时代的“主宰者”并非单一主体,而是一个分层协作的生态。
在网络层,电信运营商依然是核心,掌握5G和固定宽带的全程全网运营。在平台层,云厂商、设备商和行业集成商将争夺企业数字化入口。在应用层,垂直行业的头部玩家将深度参与标准制定与需求定义。面对区域数字鸿沟的缩小和固定宽带速率的趋同,真正的竞争壁垒不再是“接入权”,而是“使能权”——谁能帮助用户更低成本、更高效率地用好连接。
值得注意的是,5G的潜在竞争者还包括Wi-Fi 7、卫星互联网等泛在连接技术。Starlink等低轨星座有可能在偏远地区与5G固定无线接入(FWA)直接竞争,从而重塑“最后一公里”格局。这意味着,固定电信服务与移动通信的边界将进一步模糊,任何押注单一技术的玩家都可能面临意想不到的挑战。
当基础连接成为普遍服务,数字鸿沟从地理差距转为技能差距,固定宽带速率的趋同则宣告了“连接红利”的减退。5G时代不会出现唯一的“王”,却会奖赏那些能够在云网融合、行业深耕和体验创新中找到差异化定位的玩家。对于电信运营商而言,机会不在于比哪家下载速率快1Mbps,而在于将固定电信服务和5G网络对接到中国产业升级与数字化转型的每一个细胞当中。唯有开放、融合,方能开出新增量的土壤。
最新产品